Podatek PIT od umowy zlecenia nie jest naliczany od pełnej kwoty brutto. Dzięki kosztom uzyskania przychodu podstawa opodatkowania jest niższa. Sprawdźmy dokładnie, jak działają standardowe i podwyższone KUP.
Jak działają 20% koszty uzyskania przychodu?
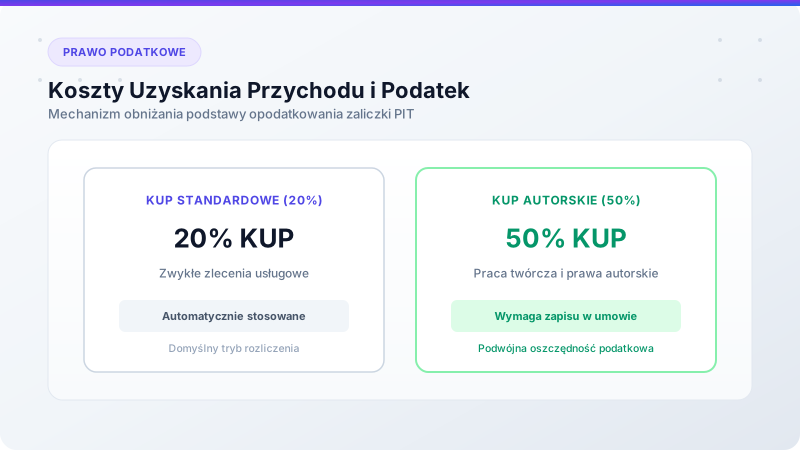
Standardowe KUP 20% obniżają przychód przed naliczeniem podatku. Oznacza to, że podatek dochodowy płacisz nie od całej kwoty brutto, lecz od 80% tej wartości, po odjęciu składek społecznych.
Ta ulga automatycznie stosowana jest przez zleceniodawcę przy każdej standardowej umowie zlecenia. Nie musisz składać żadnego dodatkowego wniosku, by skorzystać z tych kosztów uzyskania przychodu co miesiąc.
Kiedy można zastosować 50% koszty autorskie?
50% KUP dotyczy wyłącznie praw autorskich, gdy praca ma charakter twórczy, na przykład tworzenie grafiki, tekstów czy oprogramowania. To znacznie korzystniejsza stawka niż standardowe 20%.
Aby zastosować koszty autorskie, umowa musi jasno określać przeniesienie praw majątkowych do utworu. Bez takiego zapisu zleceniodawca nie może zastosować podwyższonej stawki kosztów przy rozliczeniu wynagrodzenia.
Od jakiej kwoty oblicza się koszty uzyskania przychodu?
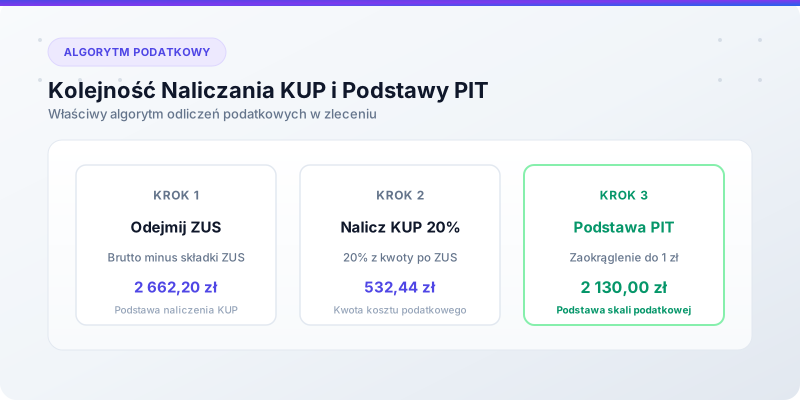
KUP oblicza się od przychodu pomniejszonego o składki społeczne potrącone zleceniobiorcy. Nie liczy się ich od pełnej kwoty brutto, lecz od kwoty pozostałej po odjęciu składek emerytalnej, rentowej i chorobowej.
Ta kolejność ma znaczenie dla ostatecznej podstawy opodatkowania. Pominięcie tego kroku prowadzi do błędnego wyliczenia zaliczki PIT, dlatego warto zawsze zachować właściwą sekwencję przy samodzielnych obliczeniach podatkowych.
Jak składki społeczne wpływają na podstawę podatku?
Składki społeczne obniżają przychód przed zastosowaniem kosztów uzyskania przychodu. Im wyższe składki, tym niższa podstawa opodatkowania, a co za tym idzie, niższa finalna zaliczka PIT do zapłaty.
| Krok obliczenia | Kwota (3000 zł brutto) |
|---|---|
| Przychód brutto | 3000,00 zł |
| Składki społeczne | 337,80 zł |
| Przychód po składkach | 2662,20 zł |
| KUP 20% | 532,44 zł |
| Podstawa opodatkowania | 2130,00 zł |
Jak obliczyć dochód podlegający opodatkowaniu?
Odejmij koszty uzyskania przychodu od przychodu pomniejszonego wcześniej o składki społeczne. Wynik zaokrąglony do pełnych złotych to twój dochód podlegający opodatkowaniu w danym miesiącu rozliczeniowym.
Ta kwota, a nie pierwotne wynagrodzenie brutto, stanowi podstawę do naliczenia zaliczki PIT. Zrozumienie tej różnicy pomaga świadomie planować swoje rozliczenie podatkowe przez cały rok.
Jak działa skala podatkowa przy umowie zlecenia?
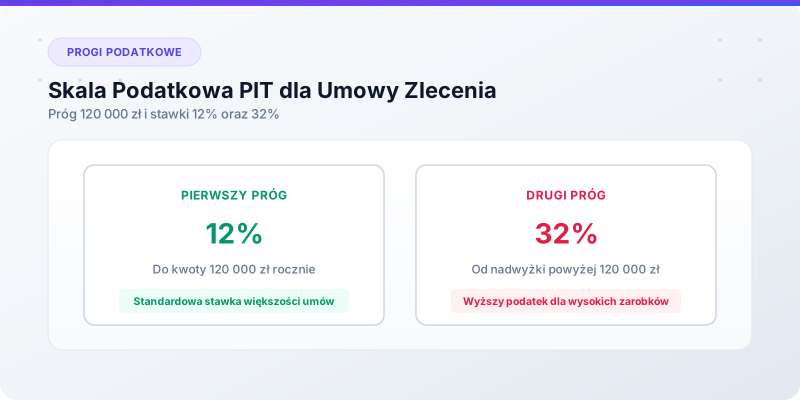
Skala podatkowa przewiduje stawkę 12% do progu 120 000 zł rocznego dochodu, a powyżej tej kwoty 32%. Umowa zlecenia rozliczana jest według tej samej skali podatkowej co inne dochody.
Dla większości zleceniobiorców obowiązuje niższa stawka, chyba że sumaryczny dochód roczny ze wszystkich źródeł przekroczy ustawowy próg podatkowy. Wtedy nadwyżka opodatkowana jest wyższą stawką 32%.
Kiedy dochód ze zlecenia może wejść w drugi próg?
Jeśli łączysz dochód z etatu i dochód ze zlecenia, sumaryczna kwota może przekroczyć próg 120000 złotych rocznie. Wtedy nadwyżka podlega wyższej stawce 32 procent, niezależnie od źródła przychodu.
Warto śledzić łączne zarobki w ciągu roku, szczególnie przy kilku równoległych umowach. Przekroczenie progu oznacza wyższy podatek roczny do rozliczenia w zeznaniu składanym po zakończeniu roku podatkowego.
Jak zlecenie wpływa na roczne rozliczenie PIT?
Wszystkie zaliczki PIT potrącone w ciągu roku są uwzględniane w rocznym rozliczeniu poprzez formularz PIT-37 lub PIT-36, w zależności od typu i liczby posiadanych źródeł przychodu.
Ostateczna kwota podatku może się różnić od sumy miesięcznych zaliczek, prowadząc do nadpłaty lub niedopłaty. Rozliczenie roczne to moment weryfikacji poprawności wszystkich wcześniejszych potrąceń dokonanych przez zleceniodawcę.
Jak obliczyć zaliczkę podatkową krok po kroku?
Zacznij od przychodu brutto, odejmij składki społeczne, zastosuj KUP (20% lub 50%), zaokrąglij do pełnych złotych, a następnie pomnóż przez odpowiednią stawkę skali podatkowej.
Jeśli złożono PIT-2, odejmij dodatkowo kwotę zmniejszającą podatek. Wynik to finalna zaliczka PIT, którą zleceniodawca potrąci z wynagrodzenia brutto przed wypłatą na rzecz zleceniobiorcy.
Podsumowanie
Podatek i koszty uzyskania przychodu na umowie zlecenia działają razem, obniżając realną podstawę opodatkowania. Standardowe 20% KUP lub podwyższone 50% przy prawach autorskich znacząco zmieniają wysokość zaliczki.
Zrozumienie tej mechaniki pomaga świadomie planować rozliczenie podatkowe, zarówno miesięczne, jak i roczne. Zawsze warto zweryfikować, czy twoja praca kwalifikuje się do korzystniejszych kosztów autorskich.
Sprawdź swoje wyliczenia natychmiast
Skorzystaj z naszego bezpłatnego kalkulatora i oblicz dokładną kwotę wynagrodzenia oraz składki ZUS.