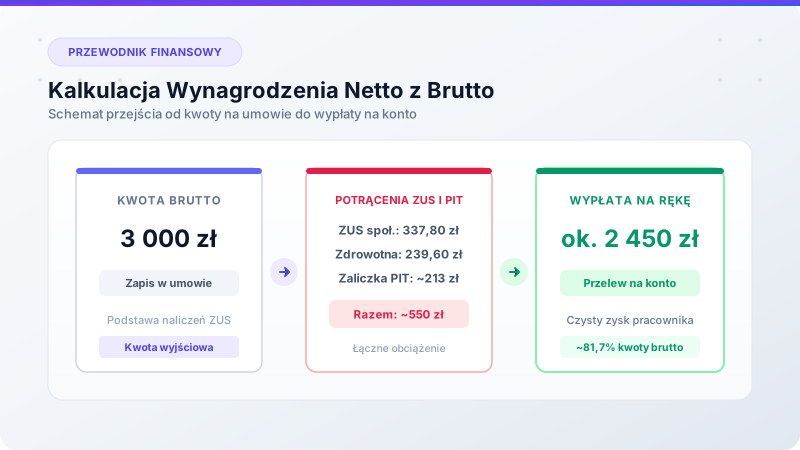
Jak obliczyć wynagrodzenie netto z umowy zlecenia?
Otwierasz rachunek do umowy i widzisz kwotę wynagrodzenie brutto, ale zastanawiasz się, ile faktycznie trafi na konto. Ten przewodnik pokazuje krok po kroku, jak przejść od brutto do kwoty na rękę.
額面給与から手取り金額、ZUS社会保険料の控除額、所得税(PIT)、および雇用主の総人件費を正確にシミュレーションします。
年間所得120,000 PLN超過分は32%
金額を入力して計算してください
「給与を計算する」をクリックすると詳細が表示されます
2026年ポーランド委任契約(Umowa Zlecenie)計算機は、現行法令に基づき額面と手取りを迅速かつ正確に計算する専門ツールです。
ZUS社会保険料、9%の健康保険料、概算経費控除(20%または50%)、所得税率、26歳未満の学生向け非課税制度(PIT-0)を完全網羅しています。
契約金額または時給を入力するだけで、瞬時に控除明細が確認できます。
額面は契約書に記載される金額であり、手取りはすべての公的控除が行われた後に口座へ振り込まれる実質受取額です。
2026年における主要給与水準ごとの比較表:
受託者は4種類の保険料を負担します:年金(9.76%)、障害(1.50%)、任意傷病(2.45%)、健康保険(9%)。
年金保険料(9.76%): 将来の公的年金の原資となります。雇用主も同額(9.76%)を負担します。
障害保険料(1.50%): 就労不能時の保障です。雇用主側は6.50%を追加負担します。
任意傷病保険(2.45%): 任意加入です。病気有給休暇(L4手当)の受給権が得られます。
国民健康保険(9.00%): 学生を除く全員が必須です。公立病院(NFZ)を無料受診できます。
個人所得税 PIT(12% / 32%): 保険料と概算経費を引いた所得に課税されます。基礎控除額は年間30,000 PLNです。
2026年におけるポーランドの委任契約の法定最低時給は額面31.40 PLN(手取り約23.92 PLN)です。
発注元企業には労働時間数の記録・確認が法的に義務付けられています。
最低時給31.40 PLN/hでの労働時間別手取りシミュレーション:
ポーランドで一般的な4つの就労ケースにおける計算例:
全保険料とPIT-2控除適用後の実際の手取り額は 3,812.19 PLN となります。
ZUSおよび所得税が免除(若年層向けPIT-0)。控除ゼロで5,000 PLN全額が手取りとなります。
ZUS社会保険料が免除され、健康保険9%と所得税12%のみが控除されます。
額面給与から手取り支給額が算出される流れ:
年金(9.76%)、障害(1.50%)、傷病(2.45%)を額面から引きます(合計13.71%)。
額面からZUSを引いた後の金額に対して9%のNFZ健康保険料が課されます。
社会保険料控除後の所得に対して20%(著作権の場合は50%)を経費として控除します。
税率(12%または32%)を適用し、PIT-2控除(300 PLN)を差し引いて手取り額を算出します。
ポーランドの発注元企業にとって、法定雇用主負担分があるため総人件費は額面支給額を上回ります。
雇用主負担分は受託者の額面給与に対して約20.48%の追加コストとなります。
雇用主負担割合: 年金9.76%、障害6.50%、労災1.67%、労働基金2.45%、FGŚP 0.10%。
ポーランドにおける額面・手取り給与、ZUS社会保険料、会社負担人件費、傷病手当金の総合計算モジュール群。
額面 ↔ 手取り — 基本換算モジュール
Przelicz wynagrodzenie brutto na netto — składki ZUS, zdrowotna i zaliczka PIT.
Wpisz oczekiwaną kwotę na rękę i oblicz potrzebną stawkę brutto na umowie.
Wpisz stawkę za godzinę i liczbę godzin — oblicz miesięczną wypłatę brutto/netto.
Wpisz oczekiwane netto — oblicz wymaganą stawkę brutto za godzinę.
雇用主の総人件費分析およびZUS社会保険料の詳細内訳
Całkowity koszt zatrudnienia zleceniobiorcy — ZUS firmy, FP i FGŚP.
Wpisz netto pracownika i poznaj pełny koszt firmy — odwrotne przeliczenie.
Pełne rozbicie składek — pracownik i pracodawca obok siebie.
Pracownicze Plany Kapitałowe na zleceniu — wpłaty, netto i projekcja oszczędności.
学生、年金受給者、L4傷病休暇、年次所得税確定申告(PIT)の計算
Zerowe ZUS i PIT-0 dla studenta do 26 lat — brutto = netto. Śledź limit 85 528 zł.
Zlecenie dla emeryta — zwolnienie z FP/FGŚP i opcjonalne składki ZUS.
Sprawdź zbieg tytułów ubezpieczeń i zwolnienie ze składek społecznych ZUS.
Ile tracisz na L4? Porównaj normalną wypłatę z zasiłkiem chorobowym.
Sprawdź ile otrzymasz za dni na zwolnieniu lekarskim L4 (80% lub 100%).
Szacunkowy zwrot lub dopłata podatku dochodowego w deklaracji rocznej PIT-37.
4つの手順で計算します:ZUS社会保険料(年金9.76%、障害1.50%、傷病2.45%)を控除し、9%の健康保険料を算定、経費KUP(20%または50%)を控除した後、PIT-2控除を反映した12%または32%の所得税を差し引きます。
額面は契約書に定められた総支給額です。手取りは税金や保険料が引かれた後に銀行口座に振り込まれる実質額です。差額は0%(26歳未満の学生)から約24〜30%となります。
はい、年間120,000 PLNまでは12%、超過分は32%が源泉徴収されます。ただし26歳未満の学生は年間85,528 PLNまで所得税が完全非課税です。
給与は時給×実労働時間で算出されます。最低時給31.40 PLNの場合:40時間=額面1,256 PLN、80時間=額面2,512 PLN、160時間=額面5,024 PLNとなります。
2026年の法定最低時給は額面31.40 PLN/時間です。この金額を下回る支払いは法律で禁止されています。
額面または手取り額、契約者の区分(一般、26歳未満の学生、他社雇用中)、所得税率(12%または32%)、経費控除率(20%または50%)の4点です。
はい、2.45%の保険料により額面1,000 PLNあたり約24.50 PLN手取りが減りますが、ZUSから有給病気休暇(L4手当)が支給されるようになります。
はい、当サイトの時給計算ツールで時給と時間数を入力すれば、額面・各種控除・手取り額が即座に算出されます。
合算月給が最低賃金(4,806 PLN)に達するまで主契約からZUS社会保険料が全額控除され、それを超える追加契約からは9%の健康保険料のみが控除されます。
はい。企業負担分の年金(9.76%)、障害(6.50%)、労災(1.67%)、労働基金(2.55%)を含む総人件費が表示されます。
いいえ、当計算機は2026年法令に基づく概算シミュレーションツールです。確定申告は年次の年次PIT申告書にて行ってください。
Praktyczna wiedza, analizy przepisów 2026, interpretacje ZUS i porady ekspertów dotyczące umów zlecenia.
Otwierasz rachunek do umowy i widzisz kwotę wynagrodzenie brutto, ale zastanawiasz się, ile faktycznie trafi na konto. Ten przewodnik pokazuje krok po kroku, jak przejść od brutto do kwoty na rękę.
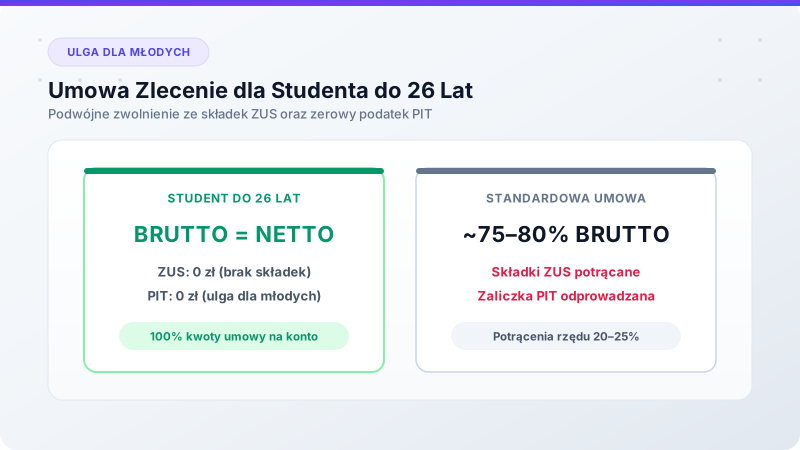
Bycie studentem ma swoje finansowe plusy, szczególnie przy podpisywaniu umowy zlecenia. Dzięki uldze dla młodych i zwolnieniu ze składek, wynagrodzenie brutto może równać się wynagrodzeniu netto.
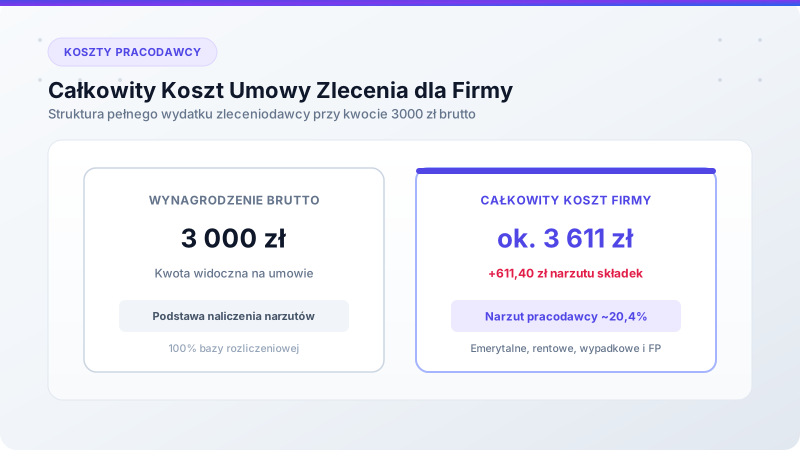
Kwota wynagrodzenia brutto to nie wszystko, co płaci firma. Zleceniodawca ponosi dodatkowe koszty pracodawcy, wynikające ze składek finansowanych po jego stronie.