Praca twórcza na umowie zlecenia daje dostęp do korzystniejszych kosztów uzyskania przychodu. KUP 50% zamiast standardowych 20% oznacza niższy podatek. Sprawdźmy dokładnie, kiedy i jak zastosować tę preferencyjną stawkę.
Kiedy można zastosować 50% koszty uzyskania przychodu?
50% KUP dotyczy wyłącznie wynagrodzenia za przeniesienie praw autorskich do stworzonego utworu. Praca musi mieć charakter twórczy, indywidualny i spełniać przesłanki określone w ustawie o prawie autorskim.
Typowe zawody kwalifikujące się do tej ulgi to programista, grafik, fotograf czy copywriter. Kluczowe jest, by umowa jasno określała przeniesienie praw majątkowych na rzecz zleceniodawcy.
Czym różnią się KUP 50% od standardowych 20%?
Standardowe KUP 20% stosuje się do każdej umowy zlecenia bez dodatkowych warunków. KUP 50% wymaga natomiast, by praca miała charakter działalności twórczej i skutkowała powstaniem chronionego utworu.
Różnica w wysokości kosztów przekłada się bezpośrednio na niższą podstawę opodatkowania. Przy tej samej kwocie brutto, wyższe koszty oznaczają mniejszy podatek dochodowy i wyższe wynagrodzenie netto.
Jak prawa autorskie wpływają na podstawę opodatkowania?
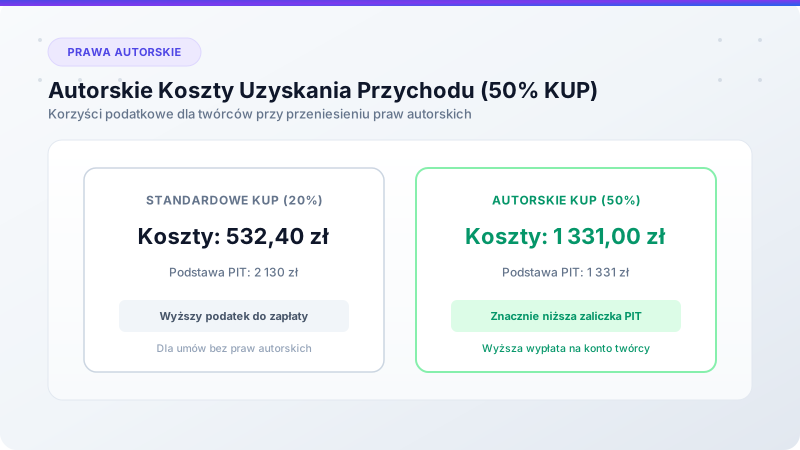
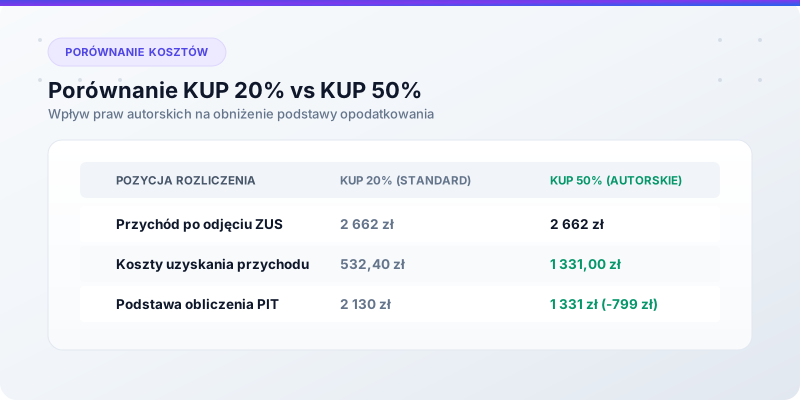
Zastosowanie 50% KUP znacząco obniża podstawę opodatkowania w porównaniu do standardowej stawki. Zamiast odliczać 20% przychodu, odliczasz aż 50%, co realnie zmniejsza kwotę podlegającą zaliczce PIT.
| Element | KUP 20% | KUP 50% |
|---|---|---|
| Przychód po składkach | 2662 zł | 2662 zł |
| Koszty uzyskania | 532,40 zł | 1331,00 zł |
| Podstawa opodatkowania | 2130 zł | 1331 zł |
Jak obliczyć wynagrodzenie za pracę twórczą?
Zacznij od przychodu pomniejszonego o składki społeczne, następnie zastosuj 50% KUP zamiast standardowych 20%. Wynik zaokrąglij do pełnych złotych, a potem nalicz zaliczkę PIT według obowiązującej skali podatkowej.
Ta metoda daje wyraźnie niższy podatek niż standardowe rozliczenie. Dla twórców regularnie wykonujących działalność twórczą, różnica w rocznym wynagrodzeniu netto może być naprawdę znacząca finansowo.
Jak podzielić wynagrodzenie na część autorską i pozostałą?
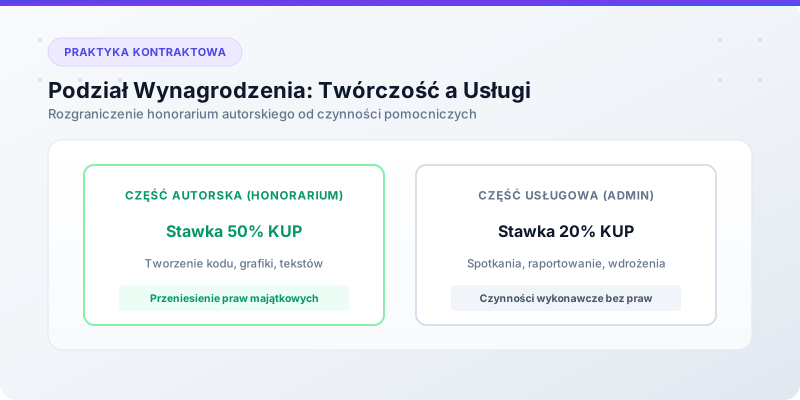
Jeśli umowa obejmuje zarówno pracę twórczą, jak i czynności administracyjne, konieczny jest podział na część honorarium (autorską) i część usługową. Tylko pierwsza kwalifikuje się do 50% KUP.
Ten podział musi być jasno określony w umowie lub dodatkowej dokumentacji. Bez wyraźnego rozgraniczenia, zleceniodawca może zastosować wyłącznie standardowe 20% KUP do całej kwoty wynagrodzenia brutto.
Jak 50% KUP wpływa na zaliczkę PIT?
Niższa podstawa opodatkowania dzięki 50% KUP oznacza mniejszą zaliczkę PIT do zapłaty. Przy tej samej kwocie brutto, twórca zapłaci znacznie mniej podatku niż przy standardowym rozliczeniu zlecenia.
Dla przykładu, przy podstawie 1331 zł zamiast 2130 zł, zaliczka spada proporcjonalnie, dając wyraźnie wyższe wynagrodzenie netto na koniec miesiąca dla osoby wykonującej pracę o charakterze twórczym.
Jak zmienia się kwota netto zleceniobiorcy?
Dzięki 50% KUP, wynagrodzenie netto rośnie w porównaniu do standardowego rozliczenia przy tej samej kwocie brutto. Różnica może wynosić nawet kilkadziesiąt do kilkuset złotych miesięcznie, zależnie od zarobków.
To realna korzyść dla twórców treści, projektantów czy artystów, regularnie wykonujących zlecenia o charakterze autorskim. Warto zawsze sprawdzić, czy dana praca kwalifikuje się do tej preferencyjnej stawki.
Jakie znaczenie ma limit kosztów autorskich?
Limit kosztów autorskich ogranicza roczną kwotę, do której można stosować 50% KUP. Powyżej tego progu, nadwyżka przychodu rozliczana jest już według standardowych 20% kosztów uzyskania przychodu.
Warto śledzić sumę przychodów objętych KUP autorskim w ciągu roku, szczególnie przy wysokich zarobkach z działalności twórczej. Przekroczenie limitu automatycznie zmienia sposób rozliczenia nadwyżki dochodu.
Jak porównać 20% i 50% KUP?
Zestaw obie podstawy opodatkowania obok siebie przy tej samej kwocie brutto. Różnica w zaliczce PIT pokazuje realną korzyść finansową wynikającą z zastosowania preferencyjnej stawki kosztów autorskich.
Dla wyższych kwot wynagrodzenia różnica staje się jeszcze bardziej odczuwalna. Zawsze warto zweryfikować z zleceniodawcą, czy charakter wykonywanej pracy kwalifikuje się do zastosowania 50% KUP przy rozliczeniu.
Podsumowanie
50% koszty autorskie na umowie zlecenia znacząco obniżają podstawę opodatkowania dla pracy o charakterze twórczym. To realna korzyść dla programistów, grafików i innych twórców regularnie przenoszących prawa autorskie.
Zawsze upewnij się, że umowa jasno określa przeniesienie praw majątkowych do utworu. Bez tego zapisu, zleceniodawca zastosuje jedynie standardowe 20% KUP do całego wynagrodzenia brutto.
Sprawdź swoje wyliczenia natychmiast
Skorzystaj z naszego bezpłatnego kalkulatora i oblicz dokładną kwotę wynagrodzenia oraz składki ZUS.